Achat immobilier sur plan (VEFA) au Sénégal en 2026 : comment sécuriser son investissement
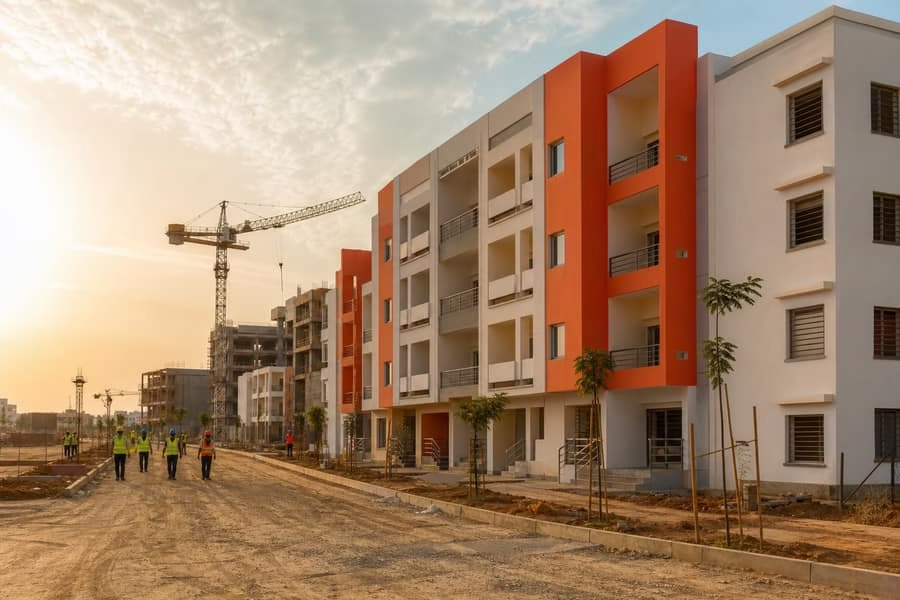
Acheter un logement neuf avant même que le premier mur ne soit posé : c’est le principe de la Vente en l’État Futur d’Achèvement (VEFA), plus connue au Sénégal sous le nom d’« achat sur plan ». Portée par le boom des programmes immobiliers à Dakar, Diamniadio, Rufisque ou sur la Petite Côte, cette formule séduit de plus en plus d’acquéreurs, notamment dans la diaspora, grâce à des paiements échelonnés et des prix souvent plus attractifs que sur le marché de l’ancien. Mais elle comporte aussi des risques réels : retards de livraison, promoteurs peu scrupuleux, malfaçons. En 2026, voici comment sécuriser un achat en VEFA au Sénégal.
Qu’est-ce que la VEFA et pourquoi séduit-elle autant ?
La VEFA permet d’acquérir un bien immobilier avant sa construction ou pendant les travaux, en payant au fur et à mesure de l’avancement du chantier plutôt qu’en une seule fois. Ce mécanisme représenterait aujourd’hui une part très importante des ventes de logements neufs au Sénégal, porté par la multiplication des programmes résidentiels autour de Dakar et dans les pôles urbains émergents comme Diamniadio.
Son principal atout : un apport initial réduit, généralement compris entre 15 % et 20 % du prix total, suivi de mensualités échelonnées sur plusieurs mois, voire plusieurs années, souvent sans intérêts lorsque l’accord est passé directement avec le promoteur. Pour les Sénégalais de la diaspora, c’est aussi une manière de bâtir un patrimoine au pays sans mobiliser d’un coup une somme importante.
Les garanties légales : ce qu’il faut vérifier avant de signer
Contrairement à certains pays où la VEFA est très encadrée, le cadre sénégalais laisse encore une marge de manœuvre aux promoteurs. Depuis 2023, une réglementation limite toutefois les appels de fonds à des jalons précis du chantier : un promoteur ne peut plus exiger un versement massif dès la signature du contrat, ce qui protège davantage l’acquéreur.
Avant tout engagement, il est essentiel de vérifier plusieurs points :
- L’existence d’une Garantie Financière d’Achèvement (GFA), idéalement extrinsèque, c’est-à-dire souscrite auprès d’une banque ou d’un assureur tiers qui s’engage à financer l’achèvement du programme en cas de défaillance du promoteur ;
- La régularité du titre foncier sur lequel le programme est construit (titre foncier immatriculé, et non une simple attestation ou un bail non purgé) ;
- L’existence d’un permis de construire valide et affiché sur le chantier ;
- Les clauses de pénalités en cas de retard de livraison, et leur montant réel ;
- La réputation du promoteur : programmes déjà livrés, avis d’anciens clients, ancienneté de la société.
Faire appel à un notaire pour la rédaction ou la relecture du contrat de réservation et de l’acte de vente en VEFA reste la meilleure protection, même si cela représente un coût supplémentaire.
Le financement : banques et modalités de paiement
Trois grandes portes d’entrée existent pour financer un achat en VEFA au Sénégal : la Banque de l’Habitat du Sénégal (BHS), la Caisse Nationale de Crédit Agricole du Sénégal (CNCAS), et les banques commerciales classiques.
La BHS reste la référence pour le crédit logement, avec des taux généralement compris entre 7 % et 8,5 % par an, contre 8 % à 12 % dans les banques commerciales. Elle propose des prêts pouvant aller jusqu’à 50 millions de FCFA, remboursables sur une durée pouvant atteindre 25 ans, sous réserve d’une domiciliation de salaire, d’un apport personnel d’au moins 10 % de la valeur du bien, et d’un titre foncier régulier. Une convention récente entre la BHS et le Fonds pour l’Habitat Social vise par ailleurs à élargir l’accès au crédit, notamment pour les ménages non salariés, un point important dans un pays où l’informel occupe une place centrale dans l’économie.
Pour les acquéreurs qui ne passent pas par un crédit bancaire, de nombreux promoteurs proposent un paiement échelonné directement auprès d’eux, sur 24 à 60 mensualités, ce qui peut être plus flexible mais nécessite une vigilance accrue sur les garanties évoquées plus haut.
Les erreurs à éviter
- Signer sans visiter le siège du promoteur ni vérifier ses précédentes réalisations. Un chantier bien présenté sur une brochure ne garantit rien sur la solidité financière de l’entreprise.
- Négliger l’échéancier des appels de fonds. Chaque versement doit correspondre à une étape réellement achevée du chantier, vérifiable sur place ou par un rapport d’avancement.
- Ignorer les clauses de retard de livraison. Un contrat sans pénalité claire laisse l’acquéreur sans recours en cas de retard prolongé.
- Se fier uniquement à la parole du promoteur pour le titre foncier. Une vérification auprès du Cadastre ou de la Conservation de la propriété foncière s’impose systématiquement.
VEFA : une opportunité à saisir avec méthode
L’achat sur plan reste l’une des voies les plus accessibles pour devenir propriétaire au Sénégal en 2026, en particulier dans les zones en pleine expansion comme Diamniadio ou la périphérie dakaroise. Mais son attractivité financière ne doit jamais faire oublier la prudence : vérification des garanties, choix d’un promoteur reconnu, accompagnement par un notaire et, si possible, financement structuré via une banque de référence sont les clés d’un investissement réussi.
Vous envisagez un achat sur plan ou souhaitez comparer les programmes immobiliers disponibles actuellement au Sénégal ? Découvrez les annonces vérifiées sur Immolux.sn et trouvez le bien qui correspond à votre projet.